고신용자가 저신용자보다 금리가 높아졌다는 기사

- 신림사
- 11-17
- 288 회
- 0 건
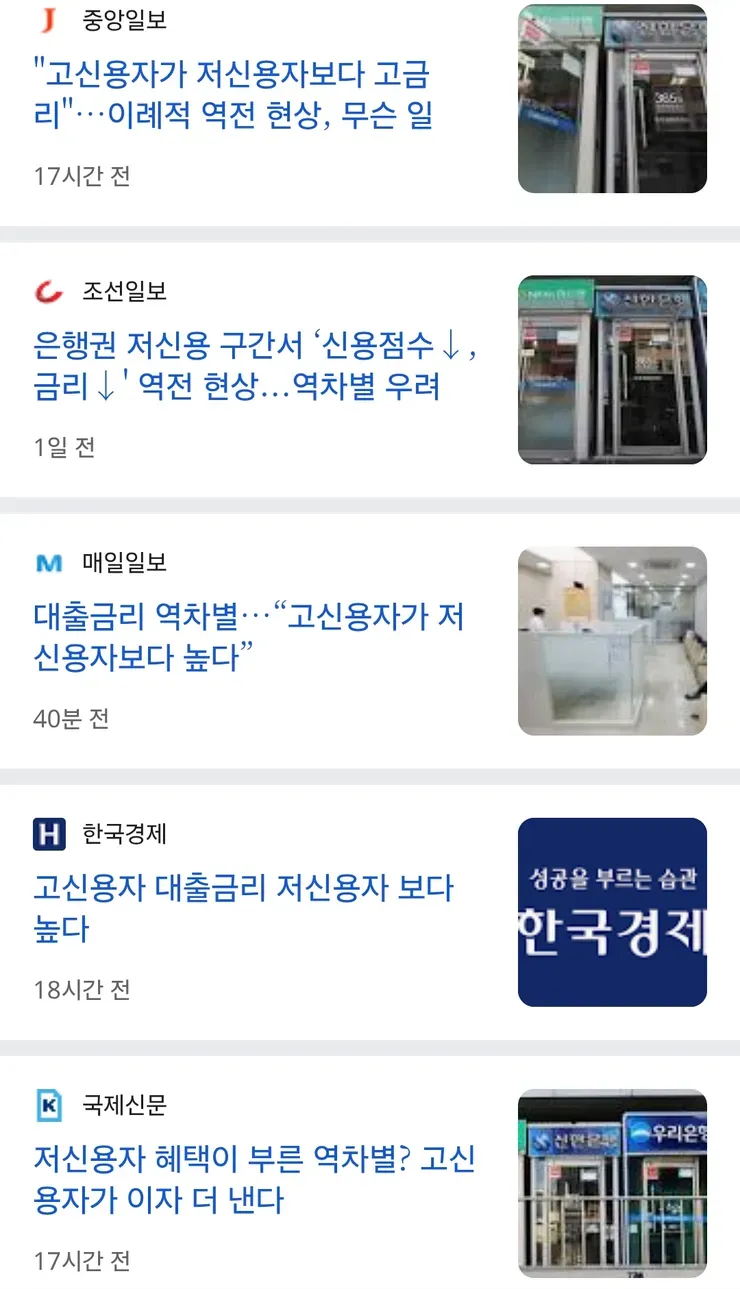
1. 저신용자 평균금리가 고신용자 평균금리보다 낮은 현상이 나타났다.
2. 이 때문에 빚을 잘 갚아서 신용도가 높은 사람이 오히려 금리가 높아서 손해를 보는 일이 생기고 있다
3. 이는 이재명 대통령이 저신용자의 금리를 낮추라는 정책 기조를 펼쳐서 발생한 일이다
이런 식으로 언론사나 커뮤니티를 통해 프레임을 펼치는 모양입니다...
근데 기사를 자세히 읽어보면, 금리가 역전된 구간은
신용점수 600점 이하와 신용점수 600~650점의 평균 금리가 역전되었는데
사실 600점대나 600점 이하 점수는 제2금융에서도 대출을 잘 안해주는 구간이죠..
600점대는 고금리 대출이 일부 승인되는 마지막 구간이고
600점 이하는 모든 대출이 거부당하고, 정부의 정책성 대출만 승인 되는 구간이라 생각하면
평균 금리가 신용점수 600점 이하가 더 낮은게 이상한 일은 아닐 겁니다. 아마 지금 정부 뿐만 아니라 과거 정부에서도 비슷했을 거라 보고요.
그런데 기사에선 '총 대출액', '대출한도', '과거와의 지표 비교' 같은 심층 분석은 전혀 없고 단순하게 평균 금리만 비교했더라고요 ㅋㅋ
그리고 헤드라인만 퍼간 커뮤니티, sns 등에선
'성실하게 사는 사람 손해보게 만드는 정부' 라고 프레임 짜고 공격하는 중이네요
요즘 은행 쪽 뉴스에서 고신용자 쪽 금리가 저신용자 쪽보다 높아졌단 소문이 커뮤니티에 돌아다닌다. 기사 제목들 보면 이걸로 프레임을 짜는 경우도 많아 보이고, 뭔가 이상하다는 생각도 든다. 정말 그 차이가 정책 때문인지, 은행의 리스크 관리 때문인지 아직 확실하진 않아.
실제 기사들을 보면 금리 비교만 떠다니고, 총대출액이나 대출한도 같은 디테일은 빠져 있는 경우가 많더라. 또 600점대 구간에서 역전이 있었다는 말이 나오는데, 그 점수대는 사실상 대출이 잘 안 나오는 구간이라 역전이 꼭 의미하는 바가 단순하진 않을 수 있어. 그래도 헤드라인은 역전 프레임을 강하게 던지면서, 커뮤니티에선 '정부 프레임 아니냐'는 분위기가 슬쩍 퍼지곤 해.
그래도 이건 그냥 숫자 하나로만 판단하기엔 애매한 이슈 같아. 정부의 정책성 대출이나 은행의 위험관리 정책 변화가 엮여 있을 가능성도 있고, 사람들 사이에선 '성실하게 빚 갚는 게 오히려 불리한가' 같은 궁금증이 생기기도 해. 계속 지켜봐야 하는데, 결국 고신용자와 저신용자, 그리고 금리라는 키워드가 다시 커뮤니티를 떠다니지 않을까 싶어.